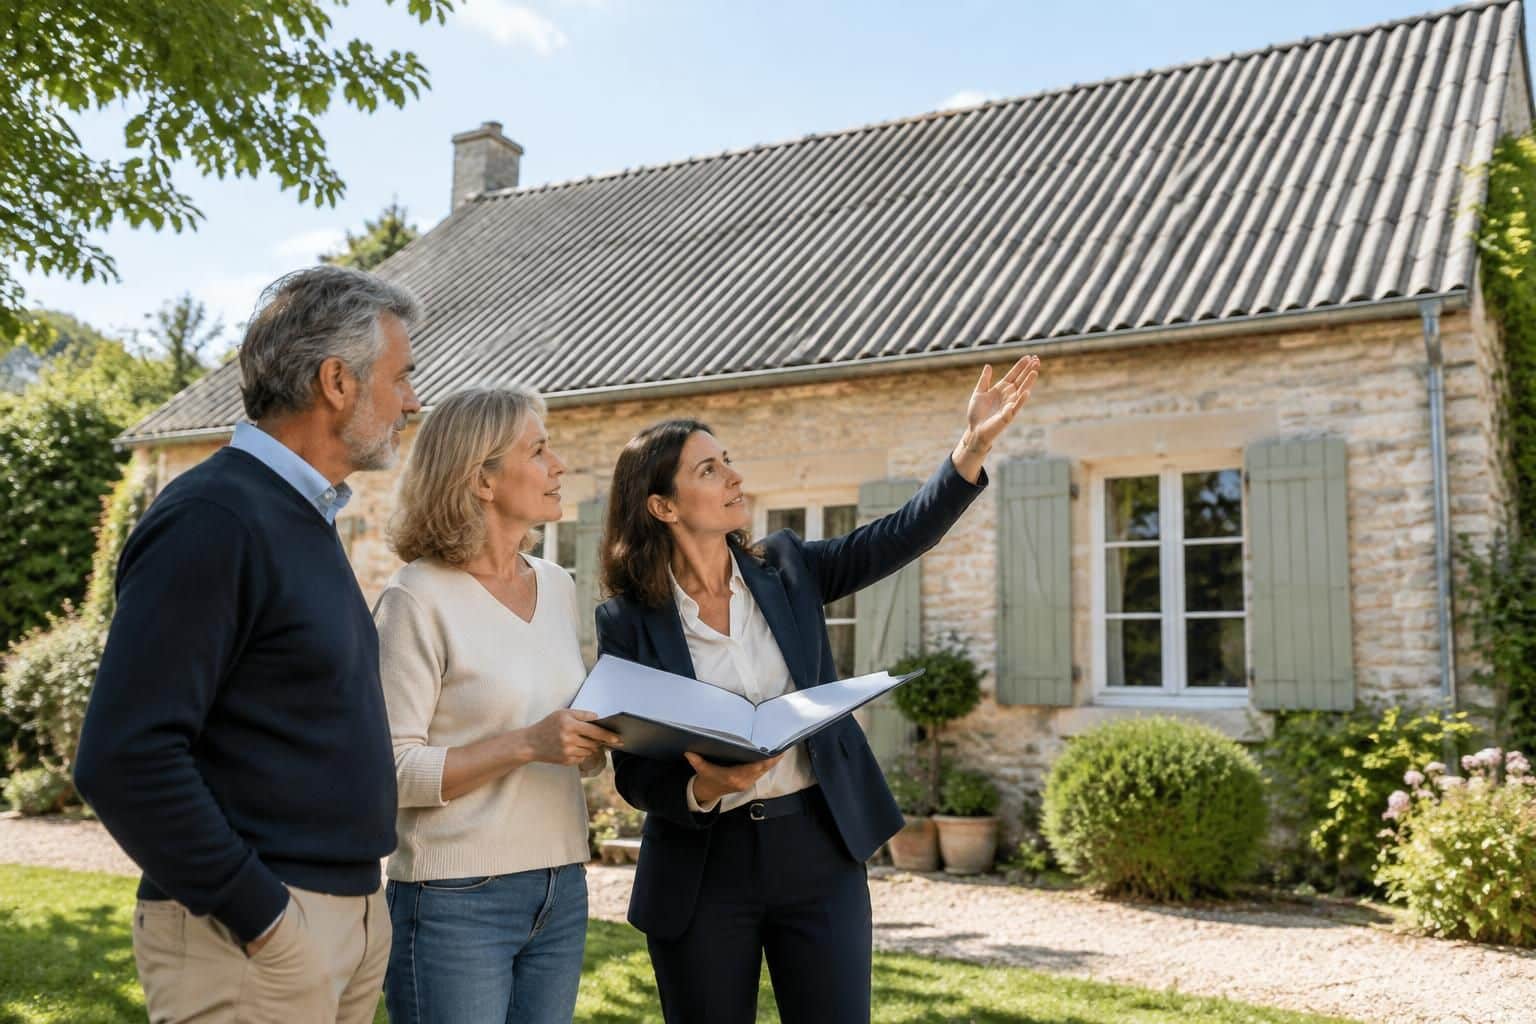
Une couverture grise à plaques ondulées ne rend pas une maison ancienne impossible à assurer. Pour un assureur, les questions décisives concernent surtout son état, son étanchéité, son exposition aux intempéries et, lorsque les matériaux sont anciens, la présence éventuelle d’amiante. Le point sensible n’est donc pas seulement de trouver un contrat : il faut comprendre quels dommages seront indemnisés, dans quelles limites et avec quels frais annexes.
En France, une toiture en fibrociment n’est pas nécessairement amiantée, et un matériau contenant de l’amiante n’impose pas automatiquement une dépose immédiate. En revanche, une infiltration ancienne, une couverture fragilisée ou des travaux réalisés sans précautions peuvent compliquer la prise en charge. Prenons le cas de Claire, personnage fictif qui achète une maison des années 1960 : pour sécuriser son acquisition, elle devra distinguer l’identification du matériau, l’évaluation de son état et les garanties réellement proposées. Cette méthode permet d’éviter deux mauvaises surprises : payer pour une protection mal adaptée ou découvrir, après une tempête, que le remplacement de la couverture reste largement à sa charge.
Identifier la toiture en fibrociment avant d’assurer une maison ancienne
Fibrociment amianté ou matériau sans amiante : vérifier sans manipuler
Le fibrociment associe du ciment et des fibres de renforcement. Selon sa période de fabrication, il peut contenir de l’amiante ou des fibres de substitution : l’aspect visuel ne suffit pas à établir sa composition, même lorsque les plaques ressemblent à celles d’un bâtiment voisin.
En France, l’amiante est interdit depuis le 1er janvier 1997. Une couverture posée avant cette date mérite donc une vérification documentaire, mais l’ancienneté de la maison ne prouve pas à elle seule celle de son toit : une réfection ultérieure a pu remplacer les matériaux d’origine.
Claire retrouve une facture ancienne mentionnant simplement des « plaques ondulées ». Cette indication décrit un produit, sans renseigner suffisamment sa composition ; elle rassemble alors les documents de vente et sollicite un professionnel compétent plutôt que de prélever elle-même un fragment.
Il ne faut ni casser, ni percer, ni poncer un matériau suspect pour l’identifier. Une intervention inadaptée peut libérer des fibres et transformer une simple recherche d’information en problème sanitaire, avec des frais de nettoyage et de traitement supplémentaires.
Diagnostic amiante : comprendre son rôle pour l’assurance habitation
Pour la vente d’une maison dont le permis de construire a été délivré avant le 1er juillet 1997, un état relatif à la présence d’amiante fait partie du dossier de diagnostic technique. Sa portée dépend cependant des matériaux recherchés, des parties accessibles et des éventuelles réserves indiquées par le diagnostiqueur.
Le diagnostic amiante ne constitue pas un certificat de solidité ou d’étanchéité. Un rapport peut identifier un matériau contenant de l’amiante sans répondre à une autre question essentielle pour l’assureur : les fixations, les raccords et les plaques résisteront-ils correctement aux intempéries ?
Inversement, une couverture sans amiante peut être fissurée ou mal entretenue. Il faut donc séparer l’analyse sanitaire de l’examen technique, en faisant apprécier l’état général par un professionnel informé de la nature potentiellement dangereuse du support.
Lorsque des travaux sont envisagés, le diagnostic fourni lors de la vente ne remplace pas nécessairement le repérage amiante avant travaux requis selon l’opération. Celui-ci doit porter sur le périmètre effectivement concerné, y compris les éléments qui seront touchés pendant le chantier.
Évaluer l’état du toit sans se mettre en danger
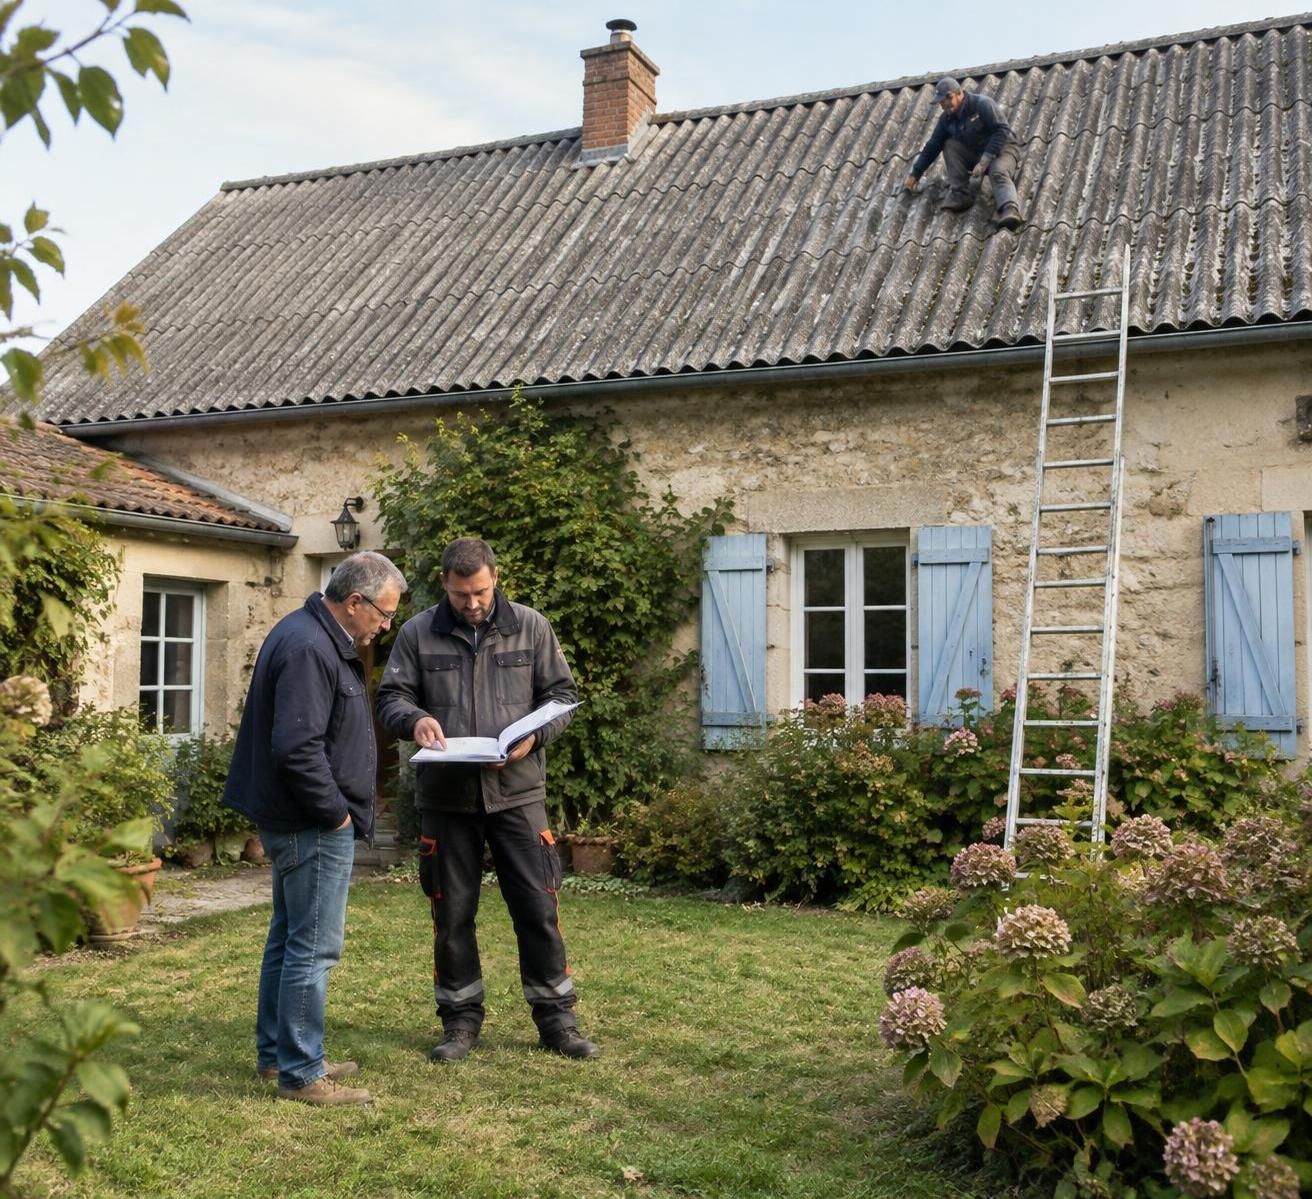
Les plaques anciennes peuvent être fragiles, même lorsqu’elles paraissent intactes depuis le jardin. Monter dessus expose à une chute à travers la couverture ; une inspection doit donc être organisée avec des moyens adaptés, sans circulation improvisée sur les éléments.
Pour Claire, l’examen révèle un raccord de cheminée dégradé, mais aucune infiltration visible dans les combles. Cette distinction est utile : un défaut localisé appelle une intervention ciblée, tandis qu’une dégradation généralisée peut justifier une réflexion sur le remplacement complet.
Les photographies prises depuis un emplacement sûr, les factures disponibles et un avis professionnel daté constituent une base concrète pour échanger avec la compagnie. Ils ne garantissent pas l’acceptation du risque, mais réduisent les approximations dans sa présentation.
Enfin, un ancien rapport doit être relu avec ses observations, ses limites et les suites recommandées. Pour assurer correctement une couverture ancienne, il faut connaître à la fois sa composition et son état réel : ces deux informations orientent ensuite le choix des protections.
Choisir une assurance toiture qui couvre les bons dommages
Distinguer événement accidentel, infiltration et usure
L’expression assurance toiture désigne généralement des protections intégrées à l’assurance multirisque habitation, et non une garantie universelle couvrant tous les problèmes du toit. Il faut lire séparément les clauses relatives aux tempêtes, à la grêle, aux infiltrations et aux dommages causés à l’intérieur du logement.
Une rafale qui arrache des plaques ne relève pas de la même situation qu’un raccord vieillissant laissant entrer la pluie depuis plusieurs mois. Dans le premier cas, une garantie événement climatique peut intervenir selon ses conditions ; dans le second, l’entretien et l’origine progressive du désordre deviennent déterminants.
La garantie dégâts des eaux peut indemniser certains plafonds, revêtements ou biens endommagés par une infiltration couverte. Elle ne finance pas automatiquement la réparation de l’élément défectueux à l’origine de la fuite : cette différence doit être vérifiée expressément dans les documents contractuels.
Chez Claire, une auréole apparaît après un orage. Avant de parler de remboursement, il faudra déterminer si l’eau est entrée à cause d’un dommage soudain, d’un défaut ancien ou d’une autre cause : la date de découverte ne suffit pas à établir la date d’apparition du problème.
Lire les exclusions de garantie et les plafonds utiles
Les exclusions de garantie peuvent notamment viser certains défauts d’entretien, infiltrations répétées, défauts connus ou dommages liés à des travaux. Leur rédaction et leur validité doivent être appréciées au regard du contrat et des règles applicables : une formule générale ne permet pas de présumer que tout dommage est exclu.
La présence de fibrociment amianté ne signifie pas, à elle seule, que l’ensemble du logement devient inassurable. En revanche, le traitement des frais liés à ce matériau peut différer fortement d’une offre à l’autre, notamment après une casse importante.
| Situation | Protection à examiner | Point à faire préciser |
|---|---|---|
| Plaques arrachées par le vent | Garantie tempête | Conditions de déclenchement, franchise et vétusté |
| Plafond abîmé par une infiltration | Garantie dégâts des eaux | Origines admises et réparation de la cause |
| Débris contenant de l’amiante après un événement couvert | Frais annexes au sinistre | Dépose, conditionnement, transport et traitement |
| Élément tombé chez un voisin | Responsabilité civile du propriétaire | Conditions d’engagement et exclusions applicables |
La vétusté mérite une attention particulière sur un bâtiment ancien. Une indemnisation peut subir un abattement lié à l’âge ou à l’état des éléments, même lorsque l’événement déclencheur est bien couvert ; les modalités de remboursement complémentaire varient également selon les formules.
Les frais de mise en sécurité, d’échafaudage et d’évacuation peuvent représenter une part importante de la facture. Une enveloppe généreuse pour les dommages matériels ne compense pas nécessairement un plafond trop faible pour ces dépenses annexes.
Ne pas confondre protection du bâtiment et responsabilité civile
La responsabilité civile peut intervenir lorsqu’un dommage causé à autrui engage la responsabilité de l’assuré, selon les dispositions souscrites. Elle ne remplace pas la couverture des dommages subis par sa propre maison, et n’efface pas les conséquences d’une exclusion applicable.
Claire demande donc deux simulations : l’une pour une couverture endommagée par la grêle, l’autre pour une plaque tombée sur la voiture du voisin. Une bonne protection se juge sur des scénarios concrets, pas sur le seul montant de la cotisation.
Préparer sa déclaration à l’assureur et comparer les contrats
Présenter une assurance maison ancienne avec des informations précises
Pour obtenir une offre d’assurance maison ancienne adaptée, il faut répondre exactement aux questions posées par la compagnie. L’année de construction, l’usage du bien, les dépendances, les surfaces et les caractéristiques de la couverture peuvent influencer l’acceptation du dossier et les conditions proposées.
Il n’existe pas de règle générale imposant à tous les propriétaires de déposer spontanément un diagnostic identique auprès de chaque assureur. En revanche, une question sur les matériaux, l’amiante ou l’état du bâtiment appelle une réponse complète et sincère, sans transformer une supposition en certitude.
Claire écrit ainsi : « Couverture en plaques de fibrociment, présence d’amiante mentionnée dans le rapport joint, état examiné par un professionnel ». Cette formulation est plus utile qu’une description vague comme « toit ancien en bon état », surtout si des réparations sont recommandées.
Lorsque la composition reste à établir, il convient de le signaler clairement et de demander quels justificatifs sont attendus. Une réponse écrite permet de conserver la trace des informations transmises et des conditions d’acceptation, contrairement à un échange téléphonique non confirmé.
Constituer un dossier lisible pour éviter les malentendus
Le dossier n’a pas besoin d’être volumineux pour être convaincant. Son intérêt repose sur la cohérence entre les déclarations, les photographies et les documents techniques : une facture de réfection partielle ne doit pas être présentée comme la preuve d’un remplacement intégral.
- Décrire le bâtiment : résidence principale ou secondaire, occupation, dépendances et éventuelle location.
- Documenter la couverture : matériau identifié, âge connu ou estimé, réparations et observations professionnelles.
- Joindre les rapports pertinents : diagnostic disponible, réserves éventuelles et recommandations associées.
- Préciser les désordres connus : fuite, plaques endommagées, raccord défectueux ou chantier programmé.
- Demander les réponses contractuelles : garanties, franchises, plafonds, vétusté et frais liés à l’amiante.
Ces éléments servent aussi à comparer plusieurs propositions sur une base identique. Une offre moins chère peut prévoir une franchise plus élevée, un traitement moins favorable des infiltrations ou une limitation des frais de déblaiement qui change nettement son intérêt.
Un courtier peut faciliter cette recherche lorsque les premiers interlocuteurs refusent le dossier ou proposent des conditions difficiles à comparer. Son intervention ne dispense toutefois pas de relire les conditions particulières et générales, qui déterminent l’étendue réelle de la protection.
Actualiser les informations en cas d’évolution du risque
La déclaration à l’assureur ne se limite pas à la signature initiale. En cours de contrat, les circonstances nouvelles qui aggravent les risques ou en créent de nouveaux et rendent inexactes ou caduques les réponses précédemment fournies doivent être déclarées dans les conditions légales applicables.
Le délai légal est alors de quinze jours à compter du moment où l’assuré en a connaissance, par envoi recommandé postal ou électronique. Un changement d’usage, une vacance prolongée ou certains travaux peuvent notamment justifier une vérification auprès de la compagnie, selon les questions initiales et les clauses souscrites.
Une fausse déclaration intentionnelle peut entraîner la nullité du contrat ; une omission non intentionnelle relève d’un régime différent, susceptible notamment de réduire l’indemnité. La transparence protège surtout lorsqu’elle est précise, documentée et conservée, y compris au moment de préparer un chantier.
Organiser une rénovation de toiture sans créer de rupture de couverture
Réparer, recouvrir ou remplacer le fibrociment : décider sur diagnostic
La présence d’amiante ne rend pas systématiquement obligatoire le remplacement immédiat d’une couverture. La décision dépend notamment de son état, des préconisations applicables, de l’usage du bâtiment et des interventions envisagées : un matériau conservé en place ne se gère pas comme un matériau que l’on doit découper ou déposer.
Une réparation localisée peut être envisageable dans certaines configurations, mais elle doit être étudiée par une entreprise compétente. Le recouvrement, parfois présenté comme une solution simple, exige également une analyse technique : charges supplémentaires, fixations, ventilation et interventions sur les éléments existants doivent être examinées.
Claire reçoit deux devis très différents, l’un pour une réparation ponctuelle, l’autre pour une réfection complète. Elle demande aux entreprises d’expliquer les désordres traités et la durée de service attendue, plutôt que de comparer uniquement les totaux figurant en bas de page.
Une rénovation de toiture peut aussi concerner l’isolation, l’écran sous couverture et la ventilation des combles. Ces postes ne sont pas interchangeables : remplacer des plaques ne garantit pas, à lui seul, une amélioration thermique satisfaisante ou la disparition d’un problème de condensation.
Choisir des intervenants qualifiés pour les matériaux amiantés
Le traitement d’une couverture contenant de l’amiante relève de règles de prévention spécifiques. Selon la nature de l’opération, les exigences applicables aux entreprises diffèrent ; les travaux de retrait ou d’encapsulage relevant de la sous-section 3 nécessitent notamment une certification adaptée.
Avant de signer, il faut demander comment seront réalisés le repérage préalable, la protection des personnes, la dépose éventuelle et le conditionnement des déchets. Une ligne imprécise intitulée « évacuation comprise » n’explique pas suffisamment la destination des matériaux ni leur traçabilité réglementaire.
Un nettoyage agressif, notamment au nettoyeur haute pression, est à proscrire sur un support susceptible de libérer des fibres. Le risque ne se limite pas à la personne qui intervient : les résidus peuvent contaminer les abords, les gouttières et les terrains voisins.
L’attestation d’assurance de l’entreprise doit correspondre aux activités réellement exécutées et être valable à l’ouverture du chantier. Une assurance professionnelle générique ne prouve pas que les travaux de couverture ou les interventions spécifiques envisagées entrent dans son périmètre garanti.
Prévenir l’assureur avant le chantier et anticiper les protections
Une maison temporairement découverte n’est pas exposée aux mêmes risques qu’un logement fermé et étanche. Il faut interroger son assureur sur le maintien des garanties pendant les travaux, les conditions de bâchage, les périodes d’inoccupation et les éventuels besoins de couverture complémentaire.
Selon la nature de l’opération et les responsabilités en jeu, la question de l’assurance dommages-ouvrage doit également être examinée avant l’ouverture du chantier. Elle ne se confond ni avec la multirisque habitation du propriétaire ni avec l’assurance décennale du constructeur.
Le financement mérite la même anticipation : une aide à la rénovation énergétique ne prend pas nécessairement en charge l’ensemble du traitement de l’amiante. Les dépenses éligibles, les conditions de ressources et les démarches préalables doivent être vérifiées avant tout engagement irréversible.
Claire conserve finalement les devis détaillés, attestations, documents de traçabilité et procès-verbal de réception. Un chantier bien documenté sécurise autant les recours futurs que la remise à jour du contrat d’habitation, particulièrement si un dommage apparaît pendant ou après les travaux.
Déclarer un sinistre sur une toiture en fibrociment et défendre son indemnisation
Après une tempête ou une fuite : protéger les personnes avant le bâtiment
Lorsqu’une plaque se brise ou se détache, la première mesure consiste à éloigner les occupants et les tiers de la zone dangereuse. Il ne faut ni monter sur la couverture endommagée ni ramasser sans précautions des débris susceptibles de contenir de l’amiante, même pour dégager rapidement une allée.
La mise hors d’eau doit être confiée à un intervenant capable de travailler en sécurité sur ce type de support. Le propriétaire peut photographier les dégâts depuis un emplacement sûr et protéger les biens accessibles à l’intérieur, sans toucher aux matériaux suspects ni s’exposer à un effondrement.
Après un épisode venteux, Claire découvre des fragments près du garage et une entrée d’eau dans une chambre. Elle isole les abords, contacte son assistance et conserve les photographies prises avant l’intervention : ces éléments aideront à distinguer les dommages initiaux des mesures conservatoires.
Les dépenses urgentes doivent être justifiées par des factures détaillées. Sauf nécessité immédiate de sécurité ou de sauvegarde, mieux vaut obtenir les consignes de la compagnie avant d’engager une dépose importante ou une réparation définitive susceptible de faire disparaître les preuves.
Respecter les délais et décrire les faits sans extrapoler
Le contrat fixe le délai de déclaration d’un sinistre ordinaire, sans pouvoir le rendre inférieur à cinq jours ouvrés. Pour les dommages relevant du régime des catastrophes naturelles, le délai applicable est de trente jours après la publication de l’arrêté de reconnaissance au Journal officiel.
Une tempête ne relève pas automatiquement de ce dernier régime : elle peut être traitée par la garantie tempête du contrat. Il faut donc déclarer rapidement les faits, sans attendre une hypothétique reconnaissance administrative qui ne serait pas nécessaire à leur prise en charge.
Le signalement doit préciser la date de découverte, les circonstances observées, les pièces touchées et les premières mesures prises. Mieux vaut décrire une plaque retrouvée au sol que certifier soi-même une cause technique qui devra être appréciée par les professionnels ou l’expert.
Le dossier peut réunir les photographies antérieures, les justificatifs d’entretien et les rapports déjà communiqués à l’assureur. Ils permettent de documenter l’état précédent du bâtiment, sans constituer à eux seuls une preuve absolue de l’origine du dommage.
Examiner le chiffrage, la vétusté et les frais de traitement
L’expertise sert notamment à rechercher les causes, déterminer l’étendue des dégâts et évaluer les réparations. La présence d’amiante peut modifier les méthodes et les coûts : accès sécurisé, protections, conditionnement et filières de traitement doivent être distingués dans les devis.
Une prise en charge du sinistre ne signifie pas que la compagnie financera automatiquement la totalité d’un toit neuf. Le règlement dépend des éléments endommagés, des réparations techniquement nécessaires, des limites contractuelles et des règles d’indemnisation, notamment celles relatives à la vétusté.
Si l’offre semble insuffisante, il faut demander le détail du calcul et les clauses invoquées pour chaque abattement ou refus. Un devis contradictoire argumenté est plus utile qu’un montant global : il explique pourquoi certaines opérations sont indispensables à une remise en état conforme.
En cas de désaccord persistant, les voies possibles comprennent la réclamation écrite, une expertise contradictoire selon les modalités prévues et, après les démarches requises, la médiation compétente. La qualité des preuves et la précision du contrat restent les meilleurs appuis pour discuter une indemnisation.
Peut-on assurer une maison avec une toiture en fibrociment amianté ?
Oui, la présence d’amiante ne rend pas automatiquement la maison inassurable. L’acceptation dépend notamment de l’état du bâtiment et des critères de la compagnie. Il faut répondre exactement aux questions posées et vérifier par écrit les garanties ainsi que le traitement des frais liés aux matériaux amiantés.
Le diagnostic amiante est-il obligatoire pour souscrire une assurance habitation ?
Il n’existe pas d’obligation générale imposant ce document pour toute souscription. Un assureur peut toutefois demander des informations ou des justificatifs pour apprécier le risque. Les obligations de diagnostic lors d’une vente et de repérage avant certains travaux répondent à des règles distinctes.
L’assurance rembourse-t-elle le désamiantage complet après une tempête ?
Pas automatiquement. La prise en charge dépend de l’événement couvert, des dommages constatés, des travaux nécessaires et des clauses relatives aux frais annexes. Le remplacement préventif des parties intactes ne doit pas être confondu avec la réparation des éléments endommagés.
Une fuite sur une vieille couverture est-elle toujours couverte ?
Non. Les dégâts intérieurs, la recherche de fuite et la réparation de sa cause peuvent relever de dispositions différentes. Une infiltration progressive liée à l’usure ou à un défaut d’entretien peut faire l’objet d’une exclusion applicable, tandis qu’un événement soudain couvert peut ouvrir droit à indemnisation.
Faut-il informer l’assureur après le remplacement de la couverture ?
Il est utile de transmettre la facture et les nouvelles caractéristiques du toit pour actualiser le dossier. Une déclaration est légalement requise lorsque les circonstances nouvelles aggravent les risques ou en créent de nouveaux et rendent les réponses précédentes inexactes ou caduques. Une baisse de cotisation après rénovation n’est pas automatique.